Sudah Bekerja Bertahun-Tahun tapi Tabungan Tak Kunjung Bertambah, Ini yang Perlu Dievaluasi
Liaa - Friday, 25 September 2026 | 01:53 AM
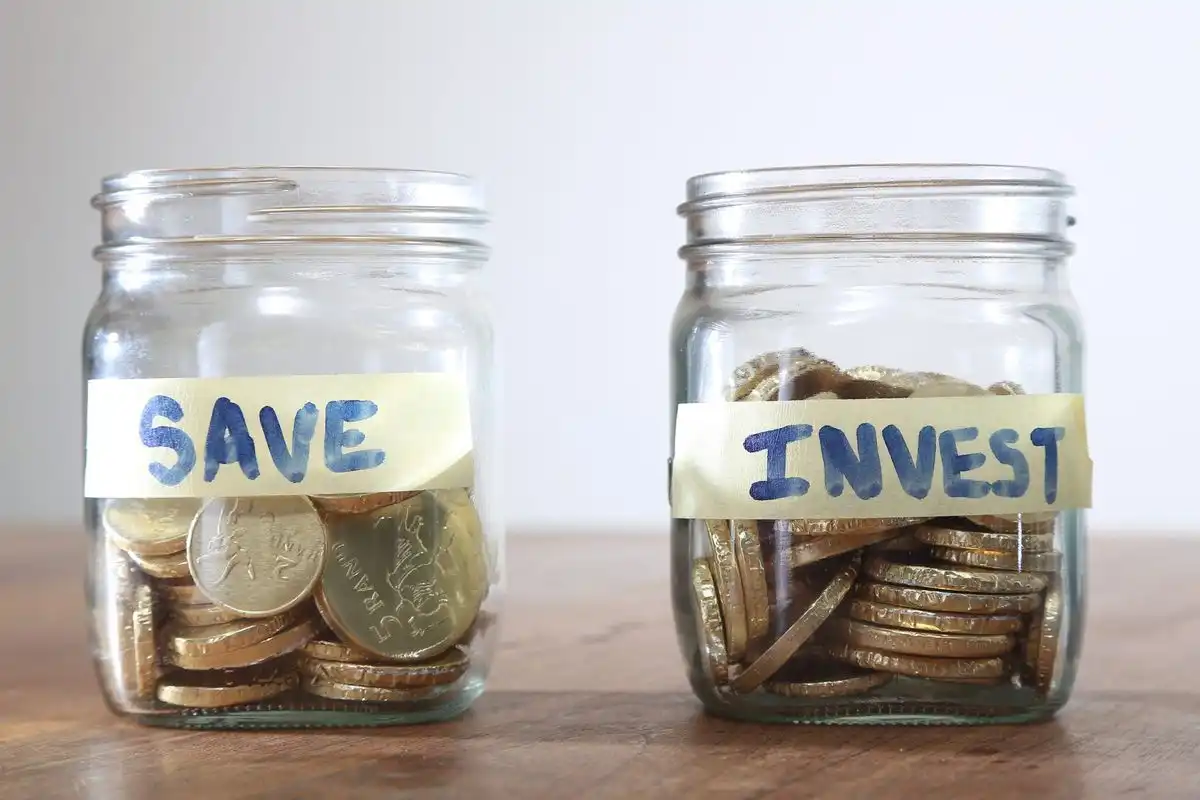
Bekerja selama bertahun-tahun tentu membuat seseorang berharap kondisi keuangannya semakin baik. Namun, kenyataannya ada orang yang sudah lama memiliki penghasilan tetap tetapi jumlah tabungannya masih sedikit atau bahkan tidak mengalami perubahan berarti.
Situasi tersebut tidak selalu berarti seseorang memiliki penghasilan yang terlalu kecil. Pola pengeluaran, kebutuhan yang meningkat, utang, gaya hidup, serta cara mengatur uang juga dapat memengaruhi kemampuan seseorang untuk menyisihkan dana.
Karena itu, sebelum menyalahkan jumlah penghasilan, ada baiknya melihat kembali ke mana uang pergi setiap bulannya.
1. Tidak Mengetahui Pengeluaran Secara Detail
Salah satu masalah yang sering terjadi adalah hanya mengetahui jumlah pemasukan tanpa benar-benar mencatat pengeluaran.
Pengeluaran kecil seperti membeli makanan, kopi, ongkos tambahan, biaya langganan, atau transaksi spontan mungkin terlihat tidak berarti jika dilakukan sekali. Namun, ketika dikumpulkan selama sebulan, jumlahnya bisa cukup besar.
Mencatat pengeluaran selama beberapa minggu dapat membantu memperlihatkan pola yang sebelumnya tidak disadari.
2. Menabung dari Sisa Uang
Jika menabung dilakukan hanya setelah semua kebutuhan dan keinginan terpenuhi, kemungkinan uang yang tersisa memang sangat sedikit.
Salah satu pendekatan yang bisa dicoba adalah menentukan jumlah tabungan sejak awal menerima penghasilan. Setelah itu, kebutuhan lain disesuaikan dengan dana yang tersedia.
Jumlahnya tidak harus langsung besar. Yang lebih penting adalah membuat kebiasaan menyisihkan uang secara konsisten dan realistis.
3. Pengeluaran Gaya Hidup Ikut Naik
Ketika penghasilan meningkat, pengeluaran sering ikut bertambah. Mendapat kenaikan gaji kemudian diikuti dengan tempat makan yang lebih mahal, lebih banyak belanja, kendaraan yang lebih mahal, atau berbagai langganan baru.
Kondisi ini dikenal sebagai peningkatan gaya hidup. Jika kenaikan penghasilan hampir seluruhnya digunakan untuk meningkatkan konsumsi, jumlah uang yang berhasil disimpan belum tentu bertambah banyak.
4. Terlalu Banyak Cicilan dan Utang
Cicilan dapat mengambil sebagian besar pendapatan bulanan. Jika jumlah kewajiban semakin banyak, ruang untuk menabung menjadi lebih sempit.
Karena itu, penting untuk melihat kembali seluruh cicilan yang dimiliki, termasuk biaya dan bunga yang menyertainya. Utang konsumtif yang tidak direncanakan dengan baik dapat membuat seseorang terus mengalokasikan pendapatan masa depan untuk membayar pengeluaran masa lalu.
5. Tidak Memiliki Target Tabungan
Menabung tanpa tujuan yang jelas terkadang membuat seseorang lebih mudah mengambil uang yang sudah disisihkan.
Target seperti dana darurat, biaya pendidikan, perjalanan, membeli kendaraan, atau kebutuhan jangka panjang dapat memberikan arah yang lebih jelas. Target tersebut juga sebaiknya disesuaikan dengan kemampuan finansial masing-masing.
6. Mengabaikan Pengeluaran Tidak Rutin
Ada pengeluaran yang tidak muncul setiap bulan, tetapi sebenarnya sudah bisa diperkirakan. Contohnya biaya servis kendaraan, pembayaran tahunan, hadiah, perawatan rumah, atau kebutuhan tertentu.
Jika pengeluaran semacam ini tidak disiapkan dari jauh hari, tabungan dapat terpakai ketika waktunya tiba.
Membuat pos khusus untuk pengeluaran berkala dapat membantu mengurangi kejutan terhadap kondisi keuangan.
7. Tidak Mengevaluasi Keuangan Secara Berkala
Kondisi keuangan seseorang bisa berubah. Pendapatan, kebutuhan keluarga, tempat tinggal, cicilan, hingga tujuan hidup dapat mengalami perubahan.
Karena itu, anggaran yang dibuat beberapa tahun lalu belum tentu masih sesuai sekarang. Melakukan evaluasi secara berkala dapat membantu melihat apakah pola pengeluaran masih sejalan dengan tujuan keuangan.
Tabungan Sedikit Bukan Berarti Semua Gagal
Jumlah tabungan yang belum besar bukan alasan untuk langsung menganggap pengelolaan keuangan seseorang buruk. Setiap orang memiliki pendapatan, kebutuhan, tanggungan, dan kondisi hidup yang berbeda.
Yang penting adalah mengetahui kondisi sebenarnya. Setelah mengetahui ke mana uang digunakan, seseorang dapat menentukan bagian mana yang memang perlu dikurangi, dipertahankan, atau dialihkan untuk tujuan finansial.
Jika kondisi utang atau keuangan sudah cukup rumit, berkonsultasi dengan perencana keuangan yang kredibel dapat membantu menyusun strategi sesuai kondisi pribadi.
Pada akhirnya, bekerja lebih lama tidak otomatis membuat tabungan bertambah. Kebiasaan mengelola pemasukan, mengendalikan pengeluaran, menyiapkan kebutuhan tidak rutin, serta memiliki tujuan keuangan yang jelas sama-sama berperan dalam membangun kondisi finansial yang lebih terarah.
Keyword: tabungan tidak bertambah, sudah lama bekerja tapi tidak punya tabungan, cara mengatur keuangan, kebiasaan finansial, mengatur pengeluaran, tips menabung
Tags: tabungan, keuangan, finansial, menabung, pengeluaran, gaya hidup, perencanaan keuangan, tips keuangan
Next News
5 Kebiasaan Kecil yang Bisa Mengubah Kualitas Hidupmu
in 6 hours
Belajar Menikmati Waktu Sendiri Tanpa Merasa Kesepian
in 6 hours
Kenapa Kita Sering Merasa Lelah Padahal Tidak Banyak Aktivitas? Ini Beberapa Kemungkinannya
in 6 hours
Membedakan Self-Reward dan Impulsive Buying: Kapan Belanja Jadi Bentuk Apresiasi, Kapan Jadi Kebiasaan?
in 6 hours
Skincare Minimalis: Apakah Kita Benar-Benar Membutuhkan Banyak Produk?
6 hours ago
Fenomena Nongkrong di Kafe: Gaya Hidup atau Sekadar Tren?
in 6 hours
Menciptakan "Me Time" di Rumah Setelah Seharian Beraktivitas
in 5 hours
Apakah Hidup Kita Terlalu Dipengaruhi Tren di Media Sosial?
in 5 hours
Terlalu Banyak Memikirkan Hal Kecil Bisa Bikin Galau, Begini Cara Pikiran Bekerja
7 hours ago
Kenapa Kita Sulit Lepas dari Layar Ponsel? Ini Alasan yang Sering Tidak Disadari
in 5 hours